Una campagna pubblicitaria fatturata dall'Irlanda, un server in Germania, un software pagato in dollari a un'azienda americana. Sono fatture che arrivano senza IVA e che per lo SdI non esistono finché non trasmetti tu il documento che le integra. È un adempimento piccolo, che si ripete ogni mese e che si dimentica con facilità, perché quelle fatture non passano dal canale da cui arrivano tutte le altre.
Il problema: la fattura estera vive fuori dallo SdI
Le fatture dei fornitori italiani arrivano dallo SdI e in un gestionale si registrano quasi da sole. Quelle dei fornitori esteri restano nella posta di chi ha aperto l'account, oppure dentro il portale del fornitore. Quando qualcuno le recupera, bisogna capire quale documento serve, compilarlo nel portale dell'intermediario e trasmetterlo in tempo.
Le regole sono poche e vanno applicate ogni mese, anche quando alla fine l'IVA da versare è zero:
- per i servizi comprati da un fornitore non residente l'imposta la assolve chi compra, come stabilisce l'articolo 17, secondo comma, del D.P.R. 633/1972, e il documento è il TD17;
- per i beni comprati da un fornitore di un altro Paese dell'Unione vale l'articolo 46 del D.L. 331/1993, e il documento è il TD18;
- per i beni che si trovano già in Italia, venduti da un fornitore non residente o da un operatore di San Marino, il documento è il TD19.
Il termine è lo stesso per tutti e tre: il 15 del mese successivo a quello in cui hai ricevuto la fattura o in cui l'operazione è stata effettuata, come prevede l'articolo 1, comma 3-bis, del D.Lgs. 127/2015. Se l'inversione contabile salta, la sanzione dell'articolo 6, comma 9-bis, del D.Lgs. 471/1997 parte da 500 euro. Le regole con gli esempi le trovi nella guida su autofattura e servizi esteri.
Come funziona in grepit
In grepit la fattura del fornitore estero entra come ogni altra ricevuta: la carichi in PDF e l'AI la legge, oppure la importi. Da quel momento grepit tiene il conto di quello che le manca.
Il promemoria con le scadenze
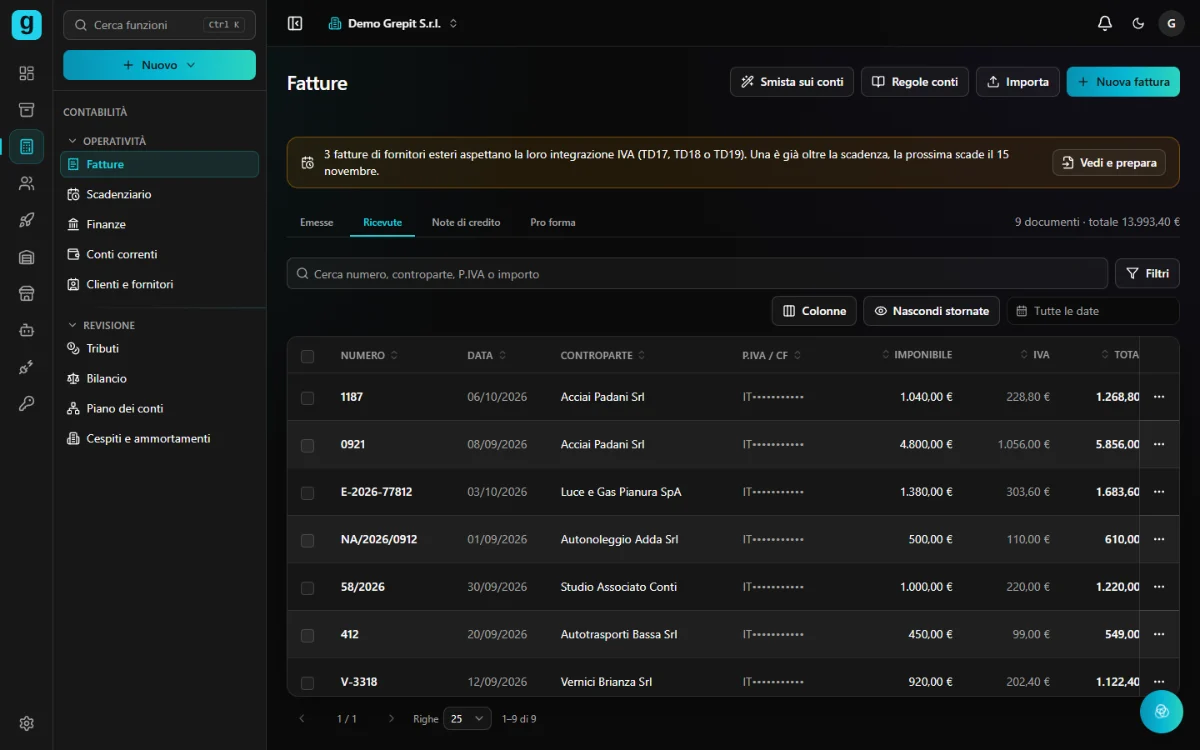
Nella pagina Fatture, alla linguetta Ricevute, un avviso dice quante fatture di fornitori esteri aspettano la loro integrazione e quando scade la prossima. Conta le ricevute senza IVA dei fornitori con sede fuori dall'Italia, a partire dal 1° luglio 2022, la data da cui questi documenti viaggiano attraverso lo SdI.
Con Vedi e prepara si apre l'elenco. Per ogni fattura vedi fornitore, Paese, numero, data, imponibile, la scadenza e il tipo di documento che grepit propone in base al Paese del fornitore. Quelle già oltre il termine hanno l'etichetta «scaduta», e i filtri isolano le scadute, quelle dei prossimi sette giorni e i fornitori extra UE.
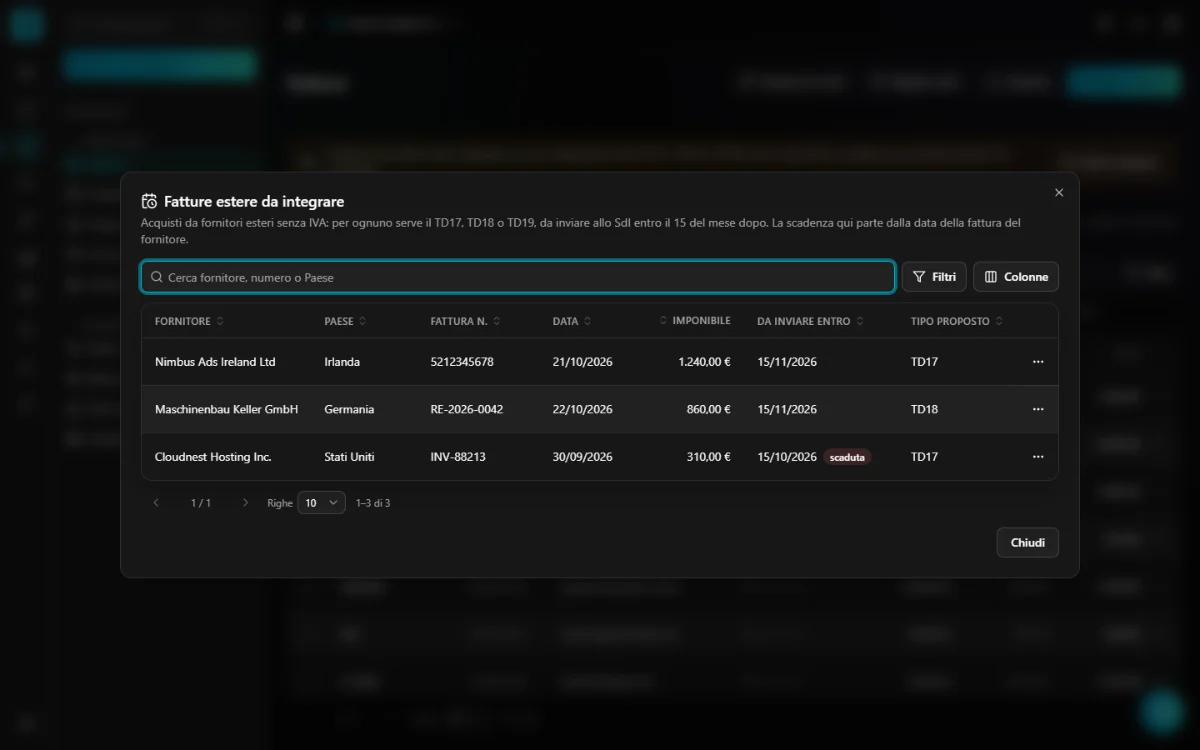
Capita che una ricevuta estera non abbia bisogno di integrazione. Il caso tipico è un'importazione di beni da fuori dell'Unione già sdoganata, dove l'IVA si paga in dogana con la bolletta doganale. Con «L'integrazione non serve» la togli dall'elenco e il promemoria smette di contarla.
Tre passi per il documento
Da Crea integrazione, oppure dal menu della singola fattura con Integrazione IVA estera, si apre un modulo in tre passi.
- Fornitore. Paese, identificativo fiscale, ragione sociale, indirizzo, città e codice postale arrivano già compilati dalla fattura. Conviene dargli un'occhiata, perché nel documento il fornitore compare come cedente e la tua azienda come cessionario.
- Documento. Scegli cosa hai comprato: servizi, beni arrivati da un Paese UE o beni che erano già in Italia. Il TD18 compare solo per i fornitori dell'Unione. L'imposta di solito è il 22%; puoi indicare il 10, il 5 o il 4%, oppure una delle nature di esenzione o non imponibilità previste per quel tipo di documento. La data proposta è quella della fattura del fornitore e la puoi spostare su qualunque giorno fino a oggi. Se la fattura è in valuta, grepit ti chiede l'imponibile in euro.
- Controllo e invio. Vedi il riepilogo con imponibile, imposta, fattura collegata e data entro cui trasmettere, insieme all'esito dei controlli.
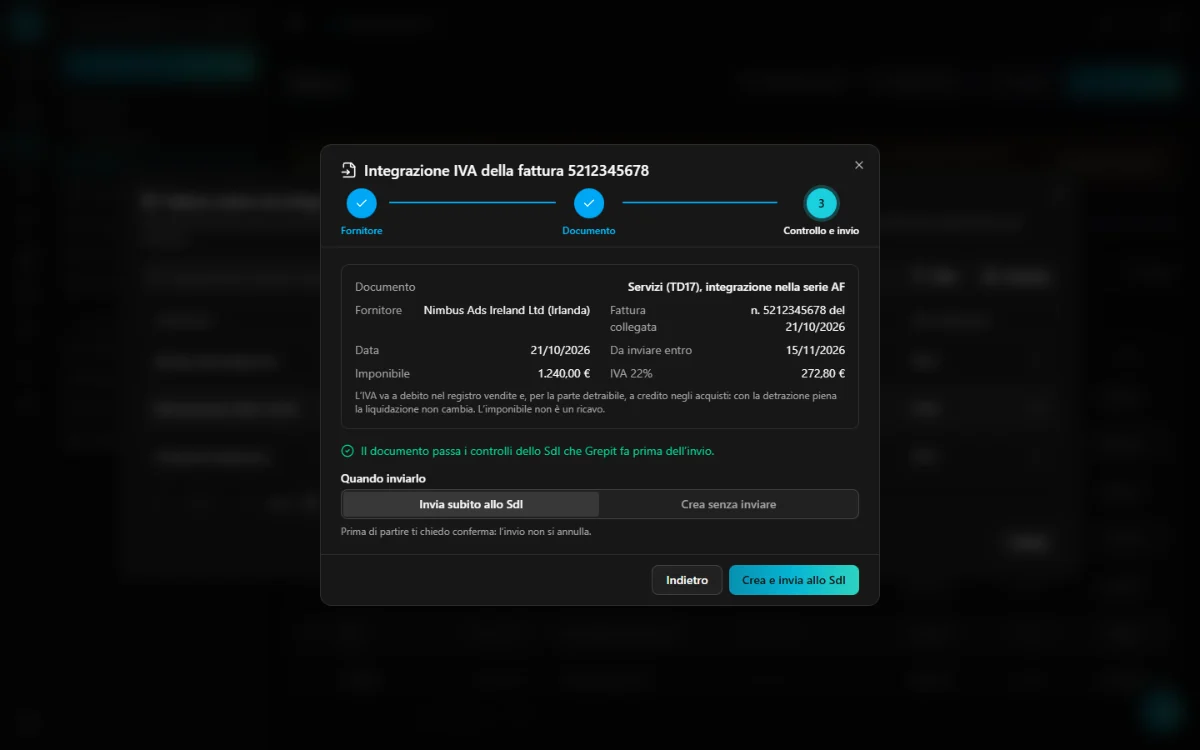
I controlli sono quelli che lo SdI applica ai documenti integrativi quando li riceve, presi dalle sue specifiche tecniche. Il fornitore deve risultare estero, la tua azienda deve comparire con la sua partita IVA italiana e il TD18 accetta solo fornitori dell'Unione. grepit li fa prima di assegnare il numero e di nuovo prima dell'invio, così un documento con un dato mancante non consuma la numerazione e non torna indietro come scarto.
All'ultimo passo decidi tu. Puoi trasmettere subito: grepit ti chiede una conferma, perché un invio allo SdI non si annulla. In alternativa crei il documento e lo trasmetti più tardi dalla scheda Stato SdI, dove arrivano anche le ricevute di consegna. Chi in azienda può consultare le fatture senza il permesso di emetterle prepara il documento e lascia l'invio a chi ce l'ha.
Numerazione, registri e liquidazione
I documenti integrativi hanno una serie propria, AF, con numeri come 1/AF/2026. La Guida dell'Agenzia consiglia una numerazione dedicata, e tenerla a parte lascia intatto il progressivo delle fatture che emetti ai clienti.
Nei registri IVA il documento compare due volte, come chiede la Guida: tra le vendite con l'imposta a debito, tra gli acquisti con la parte detraibile a credito. Nel registro degli acquisti il documento integrativo prende il posto della fattura del fornitore, così l'imponibile si conta una volta. In contabilità il costo resta quello della fattura del fornitore, sul conto del piano dei conti che le hai assegnato.
Con la detrazione piena la liquidazione del mese non cambia. Se una parte dell'IVA non è detraibile, come per un'auto aziendale, la indichi sulla riga: il debito resta pieno, il credito si riduce e la quota indetraibile diventa costo. Per un'azienda in regime forfettario l'imposta è tutta a debito, perché il forfettario non detrae.
Lo SdI recapita il documento anche al tuo canale, perché il cessionario sei tu. grepit lo riconosce come quello già emesso e lo collega, quindi non diventa una seconda ricevuta e l'IVA non raddoppia.
Con l'assistente
Puoi chiedere all'assistente quali fatture estere aspettano l'integrazione. Te le elenca con le scadenze e, se gli chiedi di prepararne una, ti propone il documento compilato. Prima di procedere ti domanda se trasmetterlo o soltanto crearlo, e la scheda della proposta ricorda che l'invio è definitivo.
Quello che conviene sapere prima
- La scadenza nell'elenco parte dalla data della fattura del fornitore. Se l'hai ricevuta molto dopo, il termine vero può essere più avanti, perché la norma guarda al mese di ricezione.
- Il TD17 di rettifica per le note di credito dei fornitori esteri non si genera ancora, e nemmeno il TD16 per l'inversione contabile tra soggetti italiani.
- La franchigia transfrontaliera per le piccole imprese UE non è gestita.
- Per i fornitori extra UE con un identificativo fuori dal formato europeo, come l'EIN statunitense, controlla il campo nel primo passo.
- grepit archivia gli XML, ma la conservazione a norma la fai con il servizio gratuito dell'Agenzia delle Entrate o con il tuo conservatore.
Provala su un'azienda di prova
Con la demo guidata ti registri con la partita IVA ed entri subito in un'azienda di prova, dove giri fatture, registri IVA e liquidazione con dati di esempio. Quando passi alla tua azienda, carichi le fatture dei fornitori esteri e l'elenco delle integrazioni si compone da solo. Il resto del flusso delle fatture lo trovi nella pagina sulla fatturazione elettronica.